Quem tem renda variável deve montar o orçamento a partir dos meses fracos, não da média nem do melhor mês. O caminho é olhar o que entrou nos últimos 12 meses, escolher uma renda-base conservadora, pagar as despesas fixas só com ela e mandar o que sobrar nos meses bons para um colchão que cobre os meses ruins. Antes de tudo, separe o dinheiro de impostos e contribuições, como o DAS do MEI e o INSS do autônomo, que têm data certa para vencer.
Este guia serve para autônomos, MEIs, freelancers, comissionados e quem vive de bicos ou gorjetas. O passo a passo geral de planejamento está em como fazer um orçamento mensal. Este conteúdo é educativo e não é recomendação financeira.
Por que a renda variável pede outro método
No orçamento tradicional, a renda do mês é conhecida e o desafio é distribuí-la. Com renda variável, o valor só fica claro depois que o mês acaba, e um mês bom pode esconder outro bem mais fraco logo depois. Se as despesas fixas forem calculadas pelo melhor mês, ou mesmo pela média, a conta não fecha justamente quando a renda cai.
A lógica, então, é inverter a ordem: primeiro garantir o essencial com um valor que você recebe na maioria dos meses; depois decidir o destino do que vier a mais.
Passo 1: levante o que entrou nos últimos 12 meses
Anote mês a mês tudo o que entrou de fato na conta nos últimos 12 meses, já descontados impostos, contribuições e custos do trabalho, como material, transporte ou taxas de plataforma. Doze meses costumam mostrar a sazonalidade: fim de ano, férias escolares, épocas de pouco serviço.
Com a lista pronta, calcule três números:
- a média mensal: a soma dos 12 meses dividida por 12;
- o menor mês: o valor mais baixo do período;
- a média dos três meses mais fracos: um meio-termo entre os dois anteriores.
Se você começou a trabalhar por conta própria há pouco tempo, use os meses que tiver e seja ainda mais conservador. Um histórico curto mostra pouco da variação.
Passo 2: escolha a renda-base do orçamento
A renda-base é o valor com que você conta todo mês. É dela que saem as despesas essenciais (moradia, alimentação, contas de consumo, transporte, saúde) e as parcelas que você já assumiu.
- Pelo menor mês: é o critério mais seguro. Se o essencial cabe no pior mês, qualquer mês melhor gera sobra.
- Pela média dos meses mais fracos: é um pouco menos rígido e funciona melhor quando o menor mês foi um ponto fora da curva, como um mês parado por doença.
- Pela média geral: só faz sentido quando a renda varia pouco ou quando já existe um colchão grande. Do contrário, metade dos meses fica abaixo do planejado.
Se o essencial não cabe na renda-base escolhida, esse é o sinal para cortar gastos fixos ou buscar renda extra antes de assumir novos compromissos.
Passo 3: separe impostos e contribuições antes de gastar
Quem trabalha por conta própria recebe o valor bruto e precisa recolher sozinho o que deve. Por isso, separe esse dinheiro assim que ele entrar, numa conta ou reserva à parte, e trate-o como despesa fixa.
Se você é MEI
O MEI paga um valor fixo mensal pelo Documento de Arrecadação do Simples Nacional (DAS), qualquer que seja o faturamento do mês (Lei Complementar 123/2006, art. 18-A). Em 2026, segundo o Portal do Simples Nacional, o DAS soma:
- R$ 81,05 de INSS, que equivalem a 5% do salário mínimo de R$ 1.621,00;
- R$ 5,00 de ISS, se você for contribuinte desse imposto;
- R$ 1,00 de ICMS, se você for contribuinte desse imposto.
Para o MEI transportador autônomo de cargas, a parte do INSS é de R$ 194,52 (12% do salário mínimo). O Portal do Empreendedor indica o dia 20 de cada mês como prazo de pagamento, por boleto, Pix (o QR Code vem na guia), débito automático ou aplicativo do banco.
O MEI também precisa acompanhar o faturamento. A lei considera MEI quem teve receita bruta de até R$ 81.000,00 no ano-calendário anterior; no ano de abertura, o limite é de R$ 6.750,00 multiplicados pelos meses de atividade, contando a fração de mês como mês inteiro (art. 18-A, §§ 1º e 2º). O Portal do Empreendedor recomenda controlar as receitas todo mês para organizar a Declaração Anual de Faturamento (DASN-SIMEI) e lembra que a guia do DAS em atraso só é gerada depois que as declarações anuais pendentes forem entregues.
Se você é autônomo sem CNPJ
O contribuinte individual que trabalha por conta própria recolhe o INSS por iniciativa própria, pela Guia da Previdência Social (GPS), até o dia 15 do mês seguinte ao do trabalho (Lei 8.212/1991, art. 30, II). Quando presta serviço a uma empresa, segundo o INSS, a responsabilidade de recolher a contribuição é da empresa contratante.
A alíquota geral é de 20% sobre o salário de contribuição. Quem trabalha por conta própria, sem relação com empresa, pode optar por 11% sobre o salário mínimo, abrindo mão da aposentadoria por tempo de contribuição (art. 21, § 2º). Pela regra do INSS, o salário de contribuição não pode ficar abaixo do salário mínimo nem acima do teto.
Há ainda o Imposto de Renda. Quem recebe de outra pessoa física ou do exterior por trabalho sem vínculo de emprego deve apurar o Carnê-Leão todo mês e pagar até o último dia útil do mês seguinte ao recebimento, segundo a Receita Federal. O cálculo usa a tabela mensal sobre o total recebido no mês, depois das deduções de livro-caixa, dependentes, previdência oficial e pensão alimentícia. Se o total do mês não passar do limite de isenção, você fica dispensado de apurar o Carnê-Leão naquele mês. Desde janeiro de 2026, a Lei 15.270 também prevê uma redução do imposto mensal para rendimentos tributáveis de até R$ 7.350,00 (art. 3º-A da Lei 9.250/1995); veja a redução mensal do IR até R$ 5 mil. Para entender a tabela, veja como calcular o IR mensal.
Se você é comissionado com carteira assinada
Para quem é empregado, a empresa desconta a contribuição ao INSS do próprio salário e faz o recolhimento (Lei 8.212/1991, art. 30, I). O desafio, nesse caso, é só a variação da comissão. Use como renda-base o salário fixo mais a menor comissão dos últimos meses, já com os descontos do contracheque.
Meses que ficam abaixo do salário mínimo
Freelancers e quem soma vários trabalhos pequenos podem ter meses em que o total recebido fica abaixo do salário mínimo. A Emenda Constitucional 103/2019 (art. 29) permite complementar a contribuição para alcançar o mínimo, aproveitar o que passou do mínimo num mês em outro ou agrupar contribuições menores de meses diferentes. Esses ajustes só podem ser feitos dentro do mesmo ano civil. Se isso acontece com você, inclua no orçamento uma reserva para a complementação.
Passo 4: crie um colchão para os meses fracos
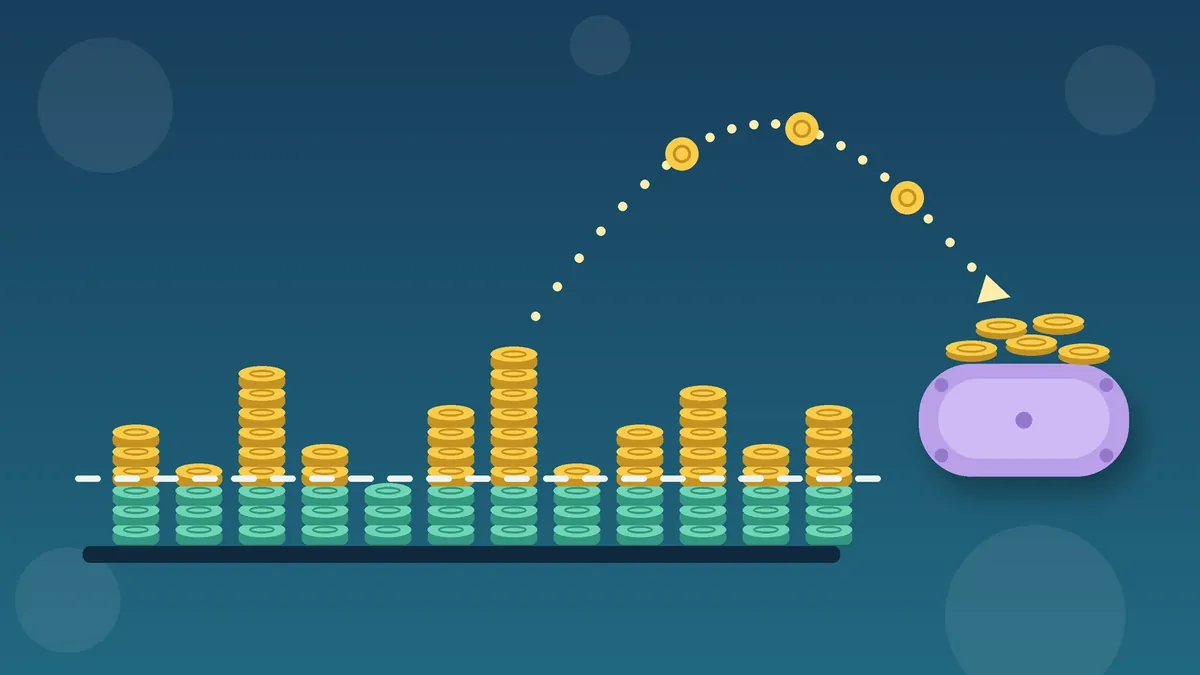
O colchão é o que permite pagar a si mesmo um valor estável, mesmo com a renda oscilando. Funciona assim:
- Todo o dinheiro do trabalho cai numa conta de entrada.
- Dali saem, primeiro, os impostos e as contribuições.
- Depois, você transfere a renda-base para a conta do dia a dia, como se fosse um salário.
- O que sobrar fica no colchão. Num mês abaixo da renda-base, a diferença sai dele.
O tamanho do colchão é uma escolha sua. Uma referência prática é cobrir a diferença entre a renda-base e as despesas por alguns meses seguidos de renda fraca. Não existe número oficial.
Passo 5: separe as contas PJ e PF
Misturar o dinheiro do trabalho com o da casa é o jeito mais rápido de perder o controle. Mesmo sem obrigação legal de ter duas contas, separá-las ajuda a:
- enxergar quanto o trabalho rendeu de verdade no mês;
- reservar o DAS, o INSS e o IR antes de gastar;
- organizar o controle mensal de receitas e a declaração anual do MEI;
- evitar pagar despesas pessoais com o dinheiro que deveria cobrir custos do trabalho, como reposição de material ou de equipamento.
Se você é MEI, a conta pode ser aberta no CNPJ. Se é autônomo sem CNPJ, uma segunda conta no seu CPF, usada só para o trabalho, já resolve boa parte do problema. Em qualquer caso, a ligação entre as duas é a transferência mensal da renda-base, sempre no mesmo dia.
Passo 6: tenha uma reserva de emergência maior
O colchão cobre a oscilação normal da renda. A reserva de emergência cobre o imprevisto: uma doença, um equipamento quebrado, um cliente grande que some. Quem não tem salário fixo nem FGTS costuma precisar de mais fôlego. Monte a reserva depois de ter algum colchão e guarde os dois separados, para não gastar a reserva achando que é sobra. O cálculo está em reserva de emergência: como planejar.
Exemplo ilustrativo
Cenário ilustrativo; os valores são hipotéticos e já estão descontados de impostos, contribuições e custos do trabalho.
Uma pessoa autônoma recebeu, em 12 meses: R$ 4.200, R$ 3.100, R$ 5.600, R$ 3.800, R$ 2.900, R$ 4.500, R$ 6.200, R$ 3.300, R$ 4.000, R$ 5.100, R$ 3.600 e R$ 4.700.
| Indicador | Valor |
|---|---|
| Soma do ano | R$ 51.000 |
| Média mensal | R$ 4.250 |
| Menor mês | R$ 2.900 |
| Média dos três meses mais fracos (R$ 2.900, R$ 3.100 e R$ 3.300) | R$ 3.100 |
Se ela escolhe R$ 3.100 como renda-base, as despesas essenciais e as parcelas precisam caber nesse valor. Num mês de R$ 6.200, ela transfere R$ 3.100 para a conta do dia a dia e manda os outros R$ 3.100 para o colchão. Num mês de R$ 2.900, completa os R$ 200 que faltam com o colchão.
Se o ano seguinte repetir esse padrão, sobram R$ 13.800 acima da renda-base no ano (R$ 51.000 − 12 × R$ 3.100), já descontados os R$ 200 que o colchão cobriu no mês de R$ 2.900. É desse excedente que saem o colchão, a reserva de emergência, as metas e os gastos que podem esperar. Se ela usasse a média de R$ 4.250 como base, os sete meses abaixo dela ficariam no vermelho.
Erros comuns
- Planejar pelo melhor mês. Um mês excepcional não é renda garantida.
- Gastar o dinheiro do imposto. O DAS, a GPS e o Carnê-Leão vencem mesmo quando o mês foi fraco.
- Assumir parcelas longas num mês bom. Prestação é despesa fixa e precisa caber na renda-base.
- Juntar colchão e reserva. O colchão é usado com frequência; a reserva, só no imprevisto.
- Nunca revisar a base. Refaça a conta a cada três ou seis meses, com o histórico atualizado.
Resumo
- Monte o orçamento pela renda dos meses fracos: o menor mês ou a média dos três piores dos últimos 12 meses.
- Separe impostos e contribuições assim que o dinheiro entrar. Em 2026, o DAS do MEI soma R$ 81,05 de INSS mais R$ 1,00 de ICMS e/ou R$ 5,00 de ISS e vence no dia 20.
- O autônomo recolhe o INSS pela GPS até o dia 15 do mês seguinte e, se recebe de pessoa física ou do exterior, apura o Carnê-Leão até o último dia útil do mês seguinte.
- Pague-se uma renda-base fixa e guarde o excedente num colchão para os meses ruins.
- Mantenha contas separadas para o trabalho e para a casa e uma reserva de emergência à parte do colchão.