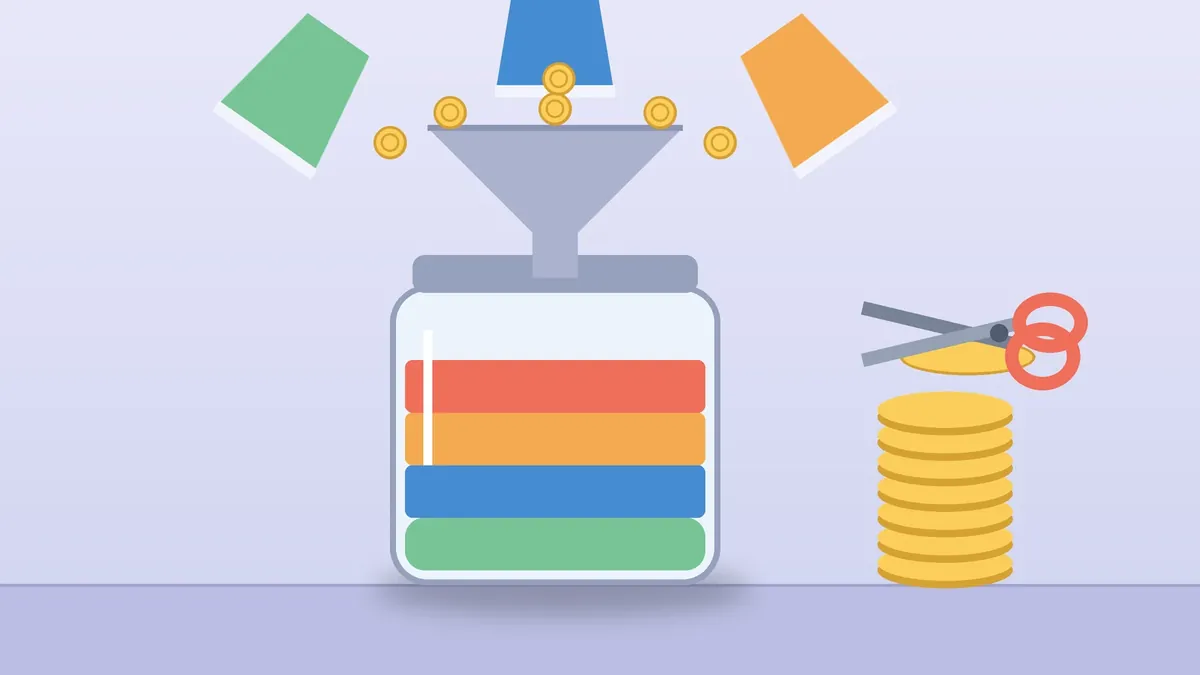
Um fundo de investimento é uma aplicação coletiva: o dinheiro de muitas pessoas forma uma carteira única, e cada investidor tem cotas, que são frações desse patrimônio. Quem escolhe os ativos é um gestor profissional, e as regras ficam no regulamento, sob supervisão da Comissão de Valores Mobiliários (CVM). Em troca da gestão, o fundo cobra taxas, e na maioria dos casos o Imposto de Renda é antecipado duas vezes por ano, no chamado come-cotas.
Esta explicação mostra como um fundo funciona, quanto ele custa, como é tributado e o que conferir antes de aplicar. Se você está começando, leia antes o guia de investimentos para iniciantes. Este conteúdo é educativo e não é recomendação de investimento.
1. Como um fundo funciona
O Portal do Investidor, da CVM, compara o fundo a um condomínio: cada cotista é dono da sua parte, mas a carteira e os custos são compartilhados. Ao aplicar, você compra cotas, que são valores mobiliários. O valor da cota sobe ou desce conforme os ativos da carteira.
Desde a Resolução CVM nº 175, um fundo pode ter classes, cada uma com sua carteira e patrimônio separado, e subclasses, com condições comerciais diferentes, como taxas ou prazos de resgate, para a mesma estratégia. Dois papéis são centrais: o administrador, responsável legal pelo fundo e pelo cálculo diário da cota, e o gestor, que decide o que comprar e vender.
Os quatro tipos de fundo de investimento financeiro, pelo Portal do Investidor:
| Tipo | Principal risco | Onde investe |
|---|---|---|
| Renda fixa | Juros e inflação | Pelo menos 80% em ativos de renda fixa |
| Ações | Oscilação da bolsa | Pelo menos 67% em ações e ativos parecidos |
| Cambial | Moeda estrangeira | Pelo menos 80% em ativos ligados a moedas |
| Multimercado | Vários fatores | Sem mínimo específico |
A maioria dos fundos para o pequeno investidor é aberta: dá para aplicar e resgatar a qualquer momento, nos prazos do regulamento. Repare em duas datas: a de conversão, em que o valor da cota é fixado, e a de pagamento, em que o dinheiro cai na conta. Nos fundos fechados, as cotas só são resgatadas no fim do prazo do fundo; antes disso, é preciso vendê-las a outro investidor.
Fundo não tem FGC. O Portal do Investidor avisa que fundos de investimento não contam com a garantia do Fundo Garantidor de Créditos. Veja o que o FGC cobre no texto sobre a garantia do FGC. A rentabilidade passada também não garante rentabilidade futura.
2. Quanto custa: as taxas
Com a Resolução CVM nº 175, as taxas passaram a ser separadas, para você saber quanto paga por serviço:
- Taxa de administração: remunera o administrador.
- Taxa de gestão: remunera o gestor.
- Taxa máxima de distribuição: limite do que o fundo paga a quem vendeu as cotas.
- Taxa de performance: um "prêmio" ao gestor quando o fundo supera um índice de referência, como o CDI ou o Ibovespa.
Se o regulamento usa uma taxa global, o fundo tem de divulgar no site um sumário de como ela é repartida. Pelo Anexo I da Resolução CVM nº 175 (art. 28), a taxa de performance precisa estar ligada a um índice de referência verificável e compatível com a estratégia, não pode ser atrelada a menos de 100% desse índice, é cobrada no mínimo a cada semestre e só depois de descontadas todas as despesas. Ela também não pode ser cobrada quando a cota estiver abaixo da cota-base. Aumentar taxas depende de aprovação dos cotistas em assembleia.
As taxas reduzem o que sobra para o cotista. Por isso, vale comparar com cuidado quando o fundo aplica em ativos que você poderia comprar diretamente, como os títulos do Tesouro Direto ou um CDB. Compare sempre a taxa total na lâmina.
3. Como o fundo é tributado
As regras de IR estão na Lei nº 14.754/2023.
Come-cotas (regra geral). O IR é retido na fonte no último dia útil de maio e de novembro, ou antes, se houver resgate, amortização ou distribuição de rendimentos (art. 17). A alíquota é:
- 15% nos fundos em geral, com complemento no resgate até a tabela regressiva da renda fixa: 22,5% até 180 dias; 20% de 181 a 360 dias; 17,5% de 361 a 720 dias; e 15% acima de 720 dias (Lei nº 11.033/2004, art. 1º);
- 20% nos fundos de curto prazo, aqueles com carteira de prazo médio de até 365 dias, com complemento no resgate até 22,5% para aplicações de até 6 meses; acima disso, a alíquota é de 20% (Lei nº 11.053/2004, art. 6º).
Fundos de ações. Os que cumprem os requisitos da lei não têm come-cotas. O IR é de 15%, cobrado só no resgate, na amortização ou na distribuição de rendimentos (Lei nº 14.754, art. 18, parágrafo único, e art. 24).
Perdas. Um prejuízo no resgate pode ser compensado com ganhos futuros do mesmo fundo ou de outro fundo do mesmo administrador, desde que no mesmo regime de tributação e registrado no sistema do administrador (art. 17, §§ 6º e 7º).
Exemplo hipotético (simplificado): você aplica num fundo de renda fixa de regra geral e, entre a aplicação e o resgate, há um único come-cotas, quando o rendimento acumulado é de R$ 600. Nele, o fundo retém 15% de R$ 600, ou R$ 90. Você resgata com 300 dias e rendimento total de R$ 1.000. A alíquota da tabela para 181 a 360 dias é de 20%, ou R$ 200 no total. Como R$ 90 já foram retidos, o fundo retém mais R$ 110 no resgate. As contas são nossas e ignoram taxas e IOF.
Em 2026, o próximo come-cotas é no último dia útil de novembro.
IOF. Se você resgatar antes de 30 dias, há IOF sobre o rendimento, que vai de 96% do rendimento no 1º dia a zero no 30º, conforme a tabela do Decreto nº 6.306/2007 (art. 32 e Anexo). Resgates de fundos de ações têm alíquota zero (art. 32, § 2º, IV). Se o regulamento tiver prazo de carência e você resgatar antes dele, a regra é outra: IOF de 0,5% ao dia, limitado ao rendimento (art. 31). Veja mais em como funciona o IOF.
4. O que conferir antes de aplicar
- Lâmina de informações básicas. É o resumo padronizado do fundo, com público-alvo, estratégia, custos e os cinco principais riscos. Serve para comparar fundos parecidos.
- Regulamento. Traz as regras completas: taxas, prazos de conversão e pagamento, carência e política de investimento.
- Responsabilidade do cotista. Classes de responsabilidade limitada trazem "Responsabilidade Limitada" no nome: você pode perder o que aplicou, mas não é chamado a pôr mais dinheiro. Na responsabilidade ilimitada, você pode ter de cobrir um patrimônio negativo, e a CVM exige que assine um termo específico (Suplemento A).
- Consulta pública. Na Consulta a Fundos do Portal do Investidor, você busca o fundo pelo nome ou CNPJ e confere os dados e documentos registrados.
- Promessa de rentabilidade. É proibido prometer rentabilidade garantida ou predeterminada aos cotistas. Desconfie de quem promete.
Também vale lembrar dois direitos: o extrato mensal, com saldo, rentabilidade e movimentações, e a portabilidade de cotas, que permite levar o fundo para outra corretora ou banco sem resgatar e sem IR ou come-cotas na transferência, em até 9 dias úteis. A instituição de destino pode recusar se não distribuir aquele fundo.
5. Para quem o fundo faz sentido
Fundos dão acesso a gestão profissional e a carteiras diversificadas com pouco dinheiro, mas têm custo e riscos. A escolha depende do seu objetivo, do prazo e do perfil de risco. Veja como montar uma carteira equilibrada em diversificação de investimentos e quais perdas são possíveis em riscos de investir.
Limites deste texto
A explicação segue o Portal do Investidor, a Resolução CVM nº 175, as Leis nº 14.754/2023, nº 11.033/2004 e nº 11.053/2004 e o Decreto nº 6.306/2007, consultados em 22/10/2026. Ela trata de fundos de investimento financeiro para pessoa física residente no Brasil. Não cobre fundos imobiliários (FII), Fiagro, FIDC, FIP, ETFs, previdência privada nem investidores qualificados. Regras de IR e IOF podem mudar; confira sempre a lâmina e o informe de rendimentos do fundo.
Resumo
- Fundo é uma carteira coletiva: você compra cotas, um gestor escolhe os ativos e a CVM regula.
- Fundos não têm garantia do FGC, e rentabilidade passada não garante a futura.
- Taxas: administração, gestão, distribuição e, às vezes, performance, que só vale acima de 100% do índice de referência.
- Come-cotas: último dia útil de maio e de novembro; 15% na regra geral e 20% nos fundos de curto prazo, com complemento no resgate.
- Fundos de ações: sem come-cotas, 15% no resgate.
- Resgate em menos de 30 dias paga IOF sobre o rendimento, exceto nos fundos de ações.
- Antes de aplicar, leia a lâmina e o regulamento e confira o fundo na consulta da CVM.