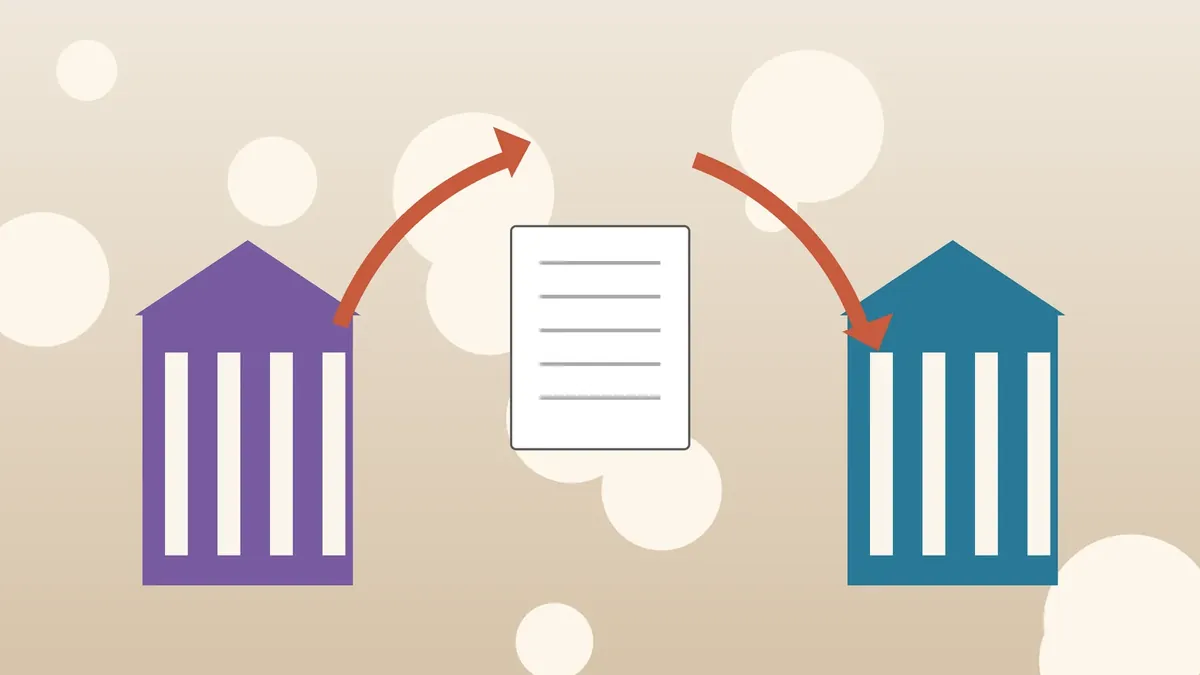
A portabilidade de crédito é a transferência de um empréstimo ou financiamento da instituição credora original para outra instituição, a pedido do devedor. A regra está na Resolução CMN nº 5.057, de 15 de dezembro de 2022. A instituição original é obrigada a garantir a portabilidade quando o cliente a solicita, mediante o recebimento dos recursos enviados pela nova instituição.
Quem é quem na portabilidade
A resolução usa dois nomes. A instituição credora original é aquela com quem você tem a dívida hoje. A instituição proponente é a que oferece levar a operação. O pedido parte de você: a proponente só envia a requisição de portabilidade à credora original mediante solicitação formal e específica do devedor.
Os procedimentos padronizados valem para operações de crédito contratadas por pessoa natural e para operações de empresário individual ou pessoa jurídica que também poderiam ser contratadas por pessoa natural. As instituições não podem usar procedimentos alternativos para obter resultado semelhante ao da portabilidade nesses casos.
O que pode e o que não pode mudar
O valor e o prazo da nova operação não podem ser maiores, respectivamente, que o saldo devedor e o prazo restante da dívida original na data da transferência dos recursos. Ou seja, a portabilidade não é um jeito de pegar mais dinheiro nem de esticar o prazo além do que falta.
Se a prestação na nova instituição for maior que a atual, a proponente precisa obter do devedor uma manifestação formal e específica de concordância com o aumento.
A requisição enviada à credora original deve conter, entre outras informações, o CPF ou CNPJ do devedor, o número do contrato e a proposta de crédito da proponente, com a taxa de juros anual, nominal e efetiva, e o Custo Efetivo Total. Compare esses números com os do contrato atual antes de aceitar. Com a nova taxa em mãos, simule o novo prazo de quitação.
Os prazos entre as instituições
A Resolução CMN nº 5.057, com redação dada pela Resolução CMN nº 5.265, de 2025, estabelece que a credora original deve pedir à proponente a transferência dos recursos em até cinco dias úteis após receber a requisição, quando a troca de informações ocorre pelo sistema eletrônico de registro previsto na norma. O prazo é de até três dias úteis quando a troca de informações ocorre pela infraestrutura do Open Finance.
Depois da transferência, a credora original tem até dois dias úteis para confirmar o recebimento ou apontar inconsistência que impeça a portabilidade. Confirmado o recebimento, ela tem mais até dois dias úteis para enviar à proponente o documento que atesta a efetivação da portabilidade.
Contraproposta do banco atual
O banco atual pode tentar manter você como cliente. Para a portabilidade do saldo devedor da fatura de cartão de crédito e de outros instrumentos pós-pagos, a Resolução CMN nº 5.057, com dispositivos incluídos pela Resolução CMN nº 5.112, de 2023, determina que, se a credora original fizer contraproposta, deve apresentar ao menos uma proposta de crédito consolidada com o mesmo prazo oferecido pela proponente. Essa portabilidade de fatura não se aplica a cartões cujo contrato prevê pagamento da fatura por consignação em folha.
Custos que não podem ser repassados
Os custos de troca de informações e de transferência de recursos entre as instituições não podem ser repassados ao devedor. A credora original pode exigir da proponente um ressarcimento pelo custo de originação da operação, mas esse valor também não pode ser repassado a você.
As instituições devem divulgar as informações necessárias para exercer o direito à portabilidade e os procedimentos de solicitação, em suas dependências, nos correspondentes e em seus sites.
Crédito imobiliário e consignado
No financiamento imobiliário, a transferência de recursos ocorre em datas de referência indicadas na requisição. O documento final deve trazer o necessário para averbar, em ato único, a sub-rogação da dívida e da garantia. Uma operação do SFH que for portada continua no SFH.
Para o consignado, vale entender antes como funciona o consignado. Seu histórico de pagamentos também pode influenciar as ofertas; veja seus direitos no Cadastro Positivo. E se a dívida for do cartão, confira o teto de juros do rotativo.
Regras e taxas mudam. Confira as condições atuais no Banco Central e no site oficial da instituição.
Resumo
- Portabilidade é a transferência da dívida para outra instituição, a pedido do devedor, e a credora original deve garanti-la.
- Valor e prazo novos não podem superar o saldo devedor e o prazo restante.
- Prestação maior exige concordância formal e específica do devedor.
- Custos de transferência e o ressarcimento de originação não podem ser repassados ao devedor.
- Compare taxa de juros e Custo Efetivo Total antes de aceitar.